Näin valmistelette vuoden 2026 tietorakenteet ja selviätte siirtymästä IFRS 18 -standardiin ilman yksin puurtamista.
Yritysrahoituksessa ja taloudellisessa raportoinnissa on tärkeää pysyä sääntelymuutosten edellä. Se ylläpitää markkinoiden luottamusta ja tehokkuutta. Kun ymmärrätte siirtymän IFRS 18 -standardiin, voitte varmistaa kansainvälisten vaatimusten noudattamisen, lisätä taloudellisen raportoinnin läpinäkyvyyttä ja viestiä tuloksesta selkeämmin sijoittajille. Tässä artikkelissa käymme läpi uuden IFRS 18 -standardin keskeiset osa-alueet. Näytämme myös, miten voitte helpottaa siirtymää häiritsemättä päivittäistä raportointia.
Kirjoittaneet liiketoiminta-analyytikot Siebe Vandenbussche ja Cato Vanhoutte. Lukuaika: 2 min.
Tausta
Vuosikymmenten ajan vanha IAS 1 -standardi antoi yrityksille paljon vapautta siinä, miten ne raportoivat taloudellisen tuloksensa. Se oli kätevää. Samalla sijoittajat turhautuivat usein epämääräisiin ”Muut”-eriin ja subjektiiviseen raportointiin, jotka vaikeuttivat selkeän kuvan saamista yrityksen taloudellisesta tilanteesta. IFRS 18 puuttuu näihin ongelmiin suoraan. Uusi standardi tulee voimaan 1.1.2027. Se korvaa epämääräiset rakenteet tiukalla ja yhtenäisellä viitekehyksellä, jonka tavoitteena on poistaa epäjohdonmukaisuudet taloudellisesta raportoinnista maailmanlaajuisesti.
Standardia sovelletaan takautuvasti. Siksi teidän on sovellettava sitä myös vuoden 2026 tietoihin, jotta lukuja voidaan verrata rinnakkain, kun standardi tulee voimaan. Lähtölaskenta on alkanut. BrightAnalyticsin avulla tietorakenteen muutos sujuu vaivattomasti ja automaattisesti.
IFRS 18:n kolme keskeistä muutosta
Uusi standardi muuttaa taloudellista raportointia perustavanlaatuisesti kolmella osa-alueella. Tässä kerromme, mikä muuttuu ja miten BrightAnalytics helpottaa vaatimusten täyttämistä.
1. Uudistettu tuloslaskelma
Näkyvin muutos on, että kaikki tuotot ja kulut on luokiteltava viiteen erilliseen luokkaan, joihin liittyy kaksi uutta vakioitua välisummaa.
- Liiketoiminta: Oletusluokka päätoiminnoille, tukitoiminnoille ja kertaluonteisille erille, kuten uudelleenjärjestelykuluille tai liikearvon arvonalentumisille.
- Investoinnit: Tuotot omaisuuseristä, jotka tuottavat tuloa itsenäisesti, kuten osingot, rahavarojen korot ja yhteisyritysten tulokset.
- Rahoitus: Pääoman hankkimisen puhdas kustannus, kuten pankkilainat ja joukkovelkakirjat, sekä muiden velkojen, kuten vuokrasopimus- ja eläkevelkojen, korkovaikutukset.
- Tuloverot: Tavanomainen veroraportointi.
- Lopetetut toiminnot: Tavanomainen raportointi lopetetuista yksiköistä.
Kaksi keskeistä välisummaa: Teidän on nyt esitettävä erikseen liikevoitto tai -tappio, joka kuvaa ydinliiketoimintaa. Lisäksi on esitettävä voitto tai tappio ennen rahoituseriä ja tuloveroja, joka kuvaa ydinliiketoimintaa ja investointien tuottoja yhteensä. Näin sijoittajat voivat arvioida omaisuuserien tuottavuutta täysin rahoituspäätöksistä riippumatta.
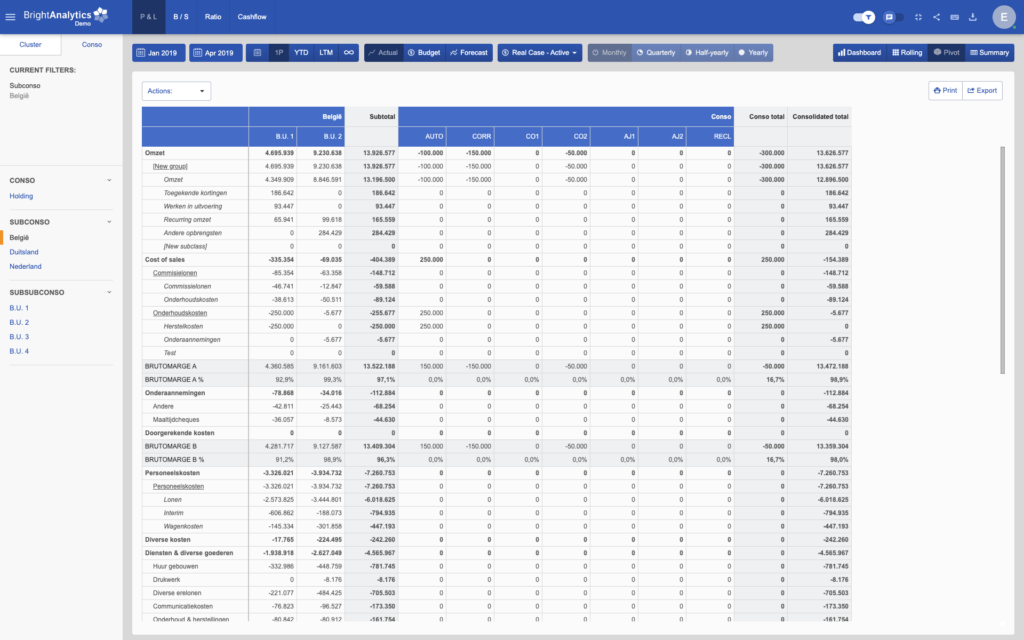
Näin BrightAnalytics auttaa: Koko historiallisen tuloslaskelman rakenteen muuttaminen voi tuntua ylivoimaiselta. BrightAnalyticsiin on rakennettu tuki useille rinnakkaisille raportointirakenteille. Siksi voitte kohdistaa tietonne uuteen IFRS 18 -rakenteeseen ja säilyttää samalla nykyiset johdon raportoinnin tai paikallisen GAAPin rakenteet. Voitte vaihtaa tuloslaskelman eri näkymien välillä yhdellä klikkauksella.
2. Järjestystä omiin tunnuslukuihin (MPM)
Käyttääkö yrityksenne omia tunnuslukuja, kuten ”oikaistua EBITDAa”, kertoakseen taloudellisesta kehityksestään? IFRS 18:n myötä niitä tarkastellaan nyt tarkasti. Jokaista tuottojen ja kulujen välisummaa, jota johto käyttää ja josta se viestii julkisesti, kutsutaan nyt johdon määrittelemäksi tulosmittariksi (Management-defined Performance Measure, MPM). IFRS 18:n mukaan MPM-mittareille pätee seuraava:
- Ne on esitettävä yhdessä erillisessä liitetiedossa, jossa kerrotaan, miksi mittari on hyödyllinen.
- Niille on esitettävä selkeä täsmäytys lähimpään virallisesti määriteltyyn IFRS-välisummaan.
- Niissä on huomioitava tuloverojen ja määräysvallattomien omistajien osuuksien vaikutukset.
- Niitä on käytettävä johdonmukaisesti kaudesta toiseen, jotta raportointi ei ole valikoivaa.
Näin BrightAnalytics auttaa: Jotta voitte tunnistaa, mitkä omista tunnusluvuistanne ovat MPM-mittareita, tarvitsette selkeän kuvan nykyisestä raportoinnistanne. BrightAnalyticsin AI-agentti auttaa tässä. Se arvioi nykyisen tuloslaskelmanne rakenteen, ehdottaa tarvittavat muutokset ja näyttää, mitkä tunnusluvut on esitettävä, jotta siirtymä täyttää vaatimukset.
3. Enemmän läpinäkyvyyttä, valuuttakurssivaikutukset ja rahavirrat
IFRS 18 ei jätä tilaa olennaisten yksityiskohtien piilottamiselle epämääräisiin ryhmittelyihin:
- ”Muut”-erien rajoittaminen: Yleisluontoisten ”Muut”-erien käyttöä rajoitetaan nyt tiukasti. Olennainen erä on esitettävä erikseen.
- Liitetiedot toimintokohtaisessa tuloslaskelmassa: Jos käytätte toimintokohtaista tuloslaskelmaa, teidän on nyt esitettävä liitetiedoissa viisi tiettyä kululajia: työsuhde-etuudet, poistot aineellisista hyödykkeistä, poistot aineettomista hyödykkeistä, arvonalentumiset ja vaihto-omaisuuden arvonalennukset.
- Yhtenäinen valuutta- ja rahavirtakäsittely: Kurssivoitot ja -tappiot on nyt jaettava ja kohdistettava alkuperäisen liiketoimen mukaan liiketoiminnan, investointien tai rahoituksen luokkaan. Lisäksi rahavirtalaskelman on epäsuoraa menetelmää käytettäessä aina alettava liikevoitosta. Teidän ei siis enää tarvitse oikaista korkoja tai veroja myöhemmin täsmäytyksessä.
Näin BrightAnalytics auttaa: Tiukemmat liitetieto- ja valuuttasäännöt edellyttävät hyvää näkyvyyttä tietoihin. BrightAnalytics integroituu suoraan ERP-järjestelmäänne ja hakee tiedot yksityiskohtaisimmalla tasolla. Tämän ansiosta teillä on juuri se tietojen kohdistus, jota tarvitaan liiketoiminnan kulujen erittelyyn ja liiketoimien alkuperän seuraamiseen.
Suunnitelma siirtymään: BrightAnalyticsin AI-agentti
Koko tilikartan käyminen läpi käsin ja sen mukauttaminen uusiin sääntöihin voi viedä paljon aikaa. Siksi rakensimme BrightAnalyticsin AI-agentin IFRS 18:aa varten ohjaamaan tuloslaskelman mukauttamista. Agentti toimii taustalla ja helpottaa työtä:
- Analysoi nykyisen rakenteen: Se arvioi nykyisen tilikarttanne ja tuloslaskelmanne rakenteen ja osoittaa tarkalleen, mitä muutoksia vaatimusten täyttäminen edellyttää.
- Ehdottaa oikeat sijoittelut: Agentti ennustaa automaattisesti, mihin uusiin luokkiin ja pakollisiin välisummiin erät kuuluvat.
- Antaa konkreettisen suunnitelman: Automaattisten kohdistusehdotusten avulla se laatii selkeän suunnitelman sujuvaa siirtymää varten.
- Helpottaa lopullista käyttöönottoa: Lopuksi voitte tarkistaa päivitetyn rakenteen uudelleen agentin avulla ja varmistaa, että se täyttää vaatimukset sovelluksessa.
Älkää odottako vuoteen 2027
Jotta olette valmiita standardin voimaantuloon 1.1.2027, vuoden 2026 tiedot on muokattava uuteen rakenteeseen takautuvasti. Teidän ei tarvitse tehdä muutosta yksin. BrightAnalyticsin kanssa saatte molempien maailmojen parhaat puolet: joustavan, tekoälypohjaisen alustan, joka automatisoi raskaan työn, sekä oman Customer Success -tiimin, joka opastaa teitä joka vaiheessa. Yhdessä varmistamme, että nykyiset raportointiprosessinne toimivat entiseen tapaan, kun mukaudutte uuteen kansainväliseen standardiin.